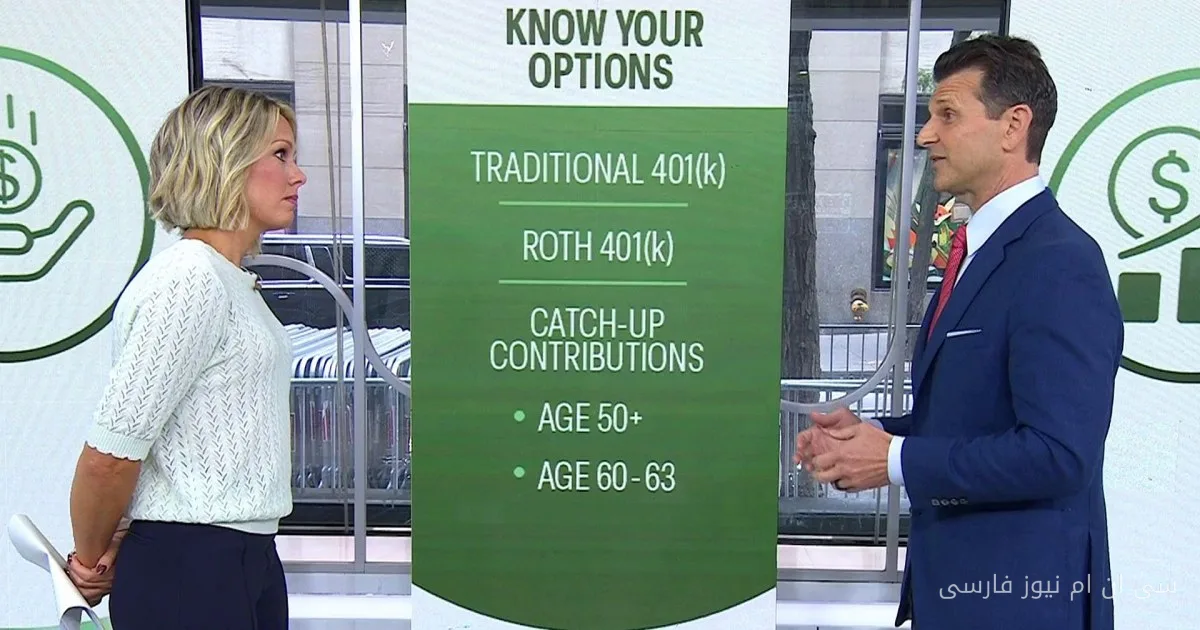
در دنیای امروز، پسانداز برای دوران بازنشستگی از اهمیت ویژهای برخوردار است. برنامههای ۴۰۱(K) به عنوان یکی از ابزارهای کلیدی برای تأمین مالی آینده، به کارمندان این امکان را میدهد که بخشی از حقوق خود را به صورت خودکار به حساب بازنشستگی واریز کنند. اما آیا تنها واریز پول کافی است؟ مسلماً نه.
استراتژیهای سودآور
اقداماتی که میتوان برای بهینهسازی سرمایهگذاری در ۴۰۱(K) انجام داد، شامل انتخاب مناسب سرمایهگذاریها و استفاده از حداکثر مزایای مالیاتی است. نخستین گام، تعیین ریسکپذیری شخصی و سپس انتخاب صندوقهای سرمایهگذاری مناسب است. به عنوان مثال، افراد جوانتر میتوانند به سمت صندوقهای سهامی با بازده بالاتر گرایش داشته باشند، در حالی که افراد نزدیک به بازنشستگی ممکن است به سمت صندوقهای با ریسک کمتر حرکت کنند.
بیشتر بخوانید: ترامپ یا یلن؟ رکوردشکنی بازار سهام در سایهٔ ابهام
علاوه بر این، استفاده از حداکثر سهم مشارکت کارفرما میتواند به صورت چشمگیری بر رشد سرمایه تأثیر بگذارد. بسیاری از کارفرمایان برنامهای دارند که در آن به ازای هر دلار که کارمند واریز میکند، درصدی را به عنوان کمک هزینه اضافه میکنند. این موضوع نه تنها به افزایش موجودی حساب کمک میکند، بلکه به معنای بهرهمندی از یک «هدیه» رایگان است که نباید نادیده گرفته شود.
نکات پایانی
در نهایت، مدیریت مداوم و نظارت بر عملکرد سرمایهگذاریها از اهمیت بالایی برخوردار است. با بررسی دورهای و تطبیق استراتژیها با تغییرات بازار، میتوان به بهینهترین نتیجه ممکن دست یافت. از آنجایی که بازارهای مالی دائم در حال تغییر هستند، انعطافپذیری و آگاهی از روندهای جدید میتواند به شما کمک کند تا از رقبای خود پیشی بگیرید و آیندهای مالی روشن برای خود رقم بزنید.
بیشتر بخوانید: پوند بریتانیا: بازگشت غافلگیرکننده به اوجهای مالی · ایران در خلیج فارس: تهدیدی جدید و فرصتهای سرمایهگذاری